外勞強積金點計?香港僱主最容易出錯的 MPF 問題
對香港企業而言,聘請外勞不只是人手安排,更涉及一系列法定責任。其中,外勞是否需要供強積金(MPF),是僱主在招聘及續約時必須核對的事項。一旦錯誤判斷,僱主可能需要補繳欠款及附加費,嚴重個案亦可能被檢控。
為什麼企業必須重視外勞強積金安排?
不少僱主誤以為聘請外勞便毋須供MPF。實際上,是否需要參加強積金計劃,須按僱員的豁免資格、獲准在港逗留期間及其他適用條件判斷,不能單憑國籍或合約名稱決定。
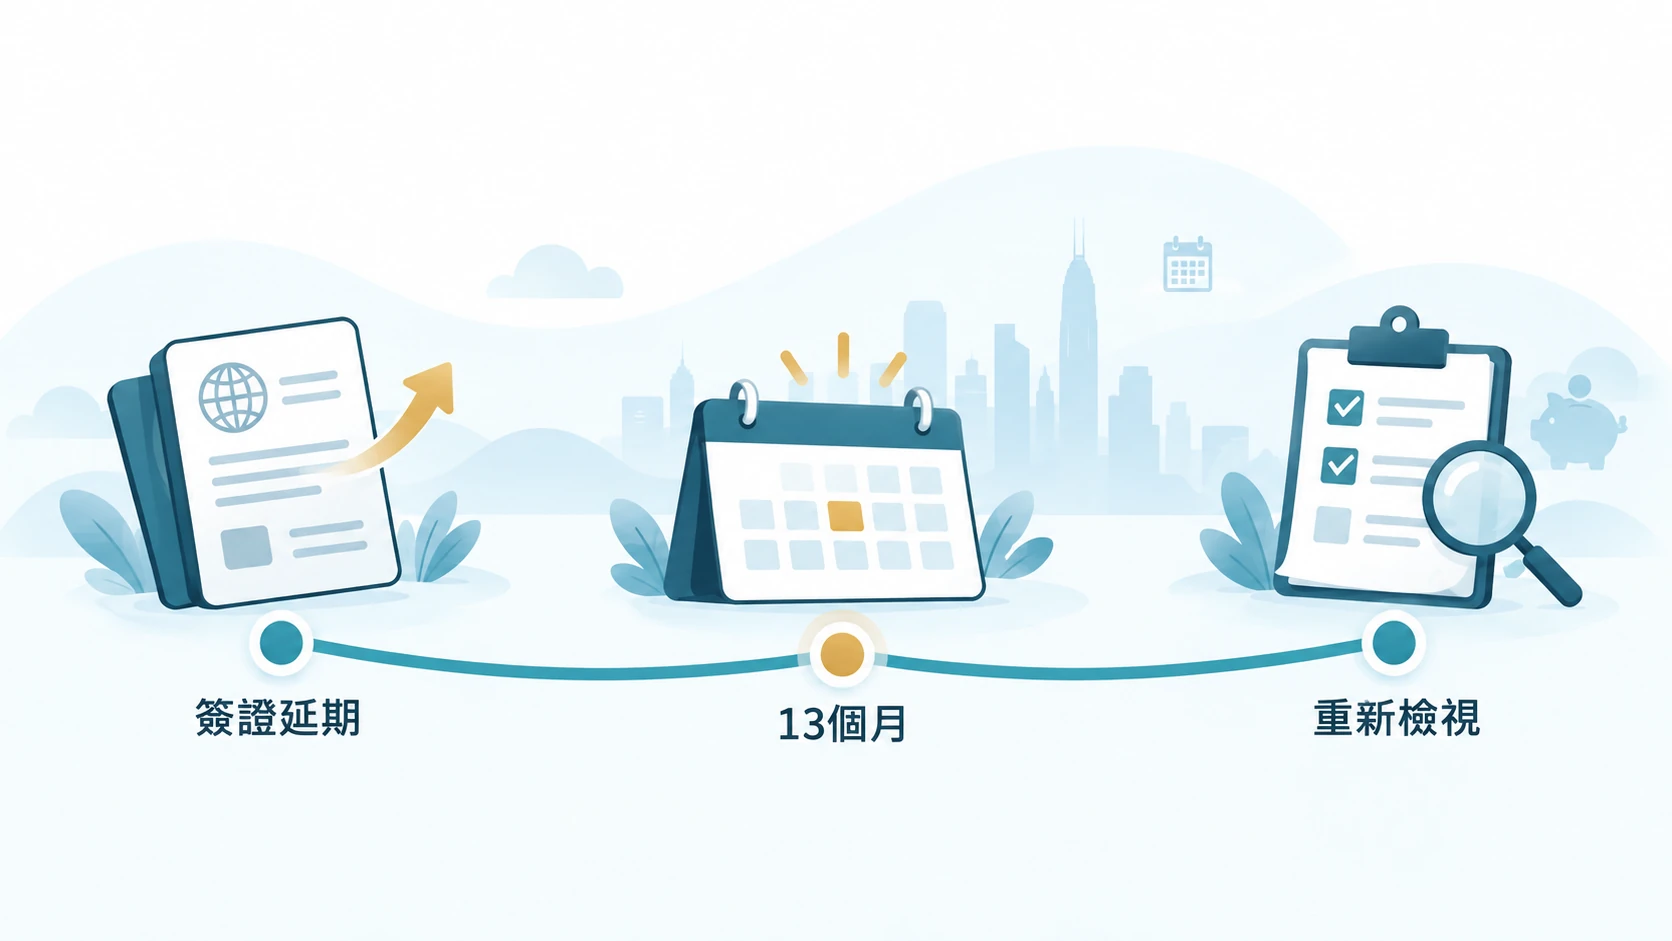
如僱員須參加強積金計劃,而僱主未有依法處理,可能涉及補繳欠供、附加費及法律責任。因此,企業應在聘請前核實資格,並在簽證延期或相關情況改變時重新檢視。
外勞一定要供MPF?
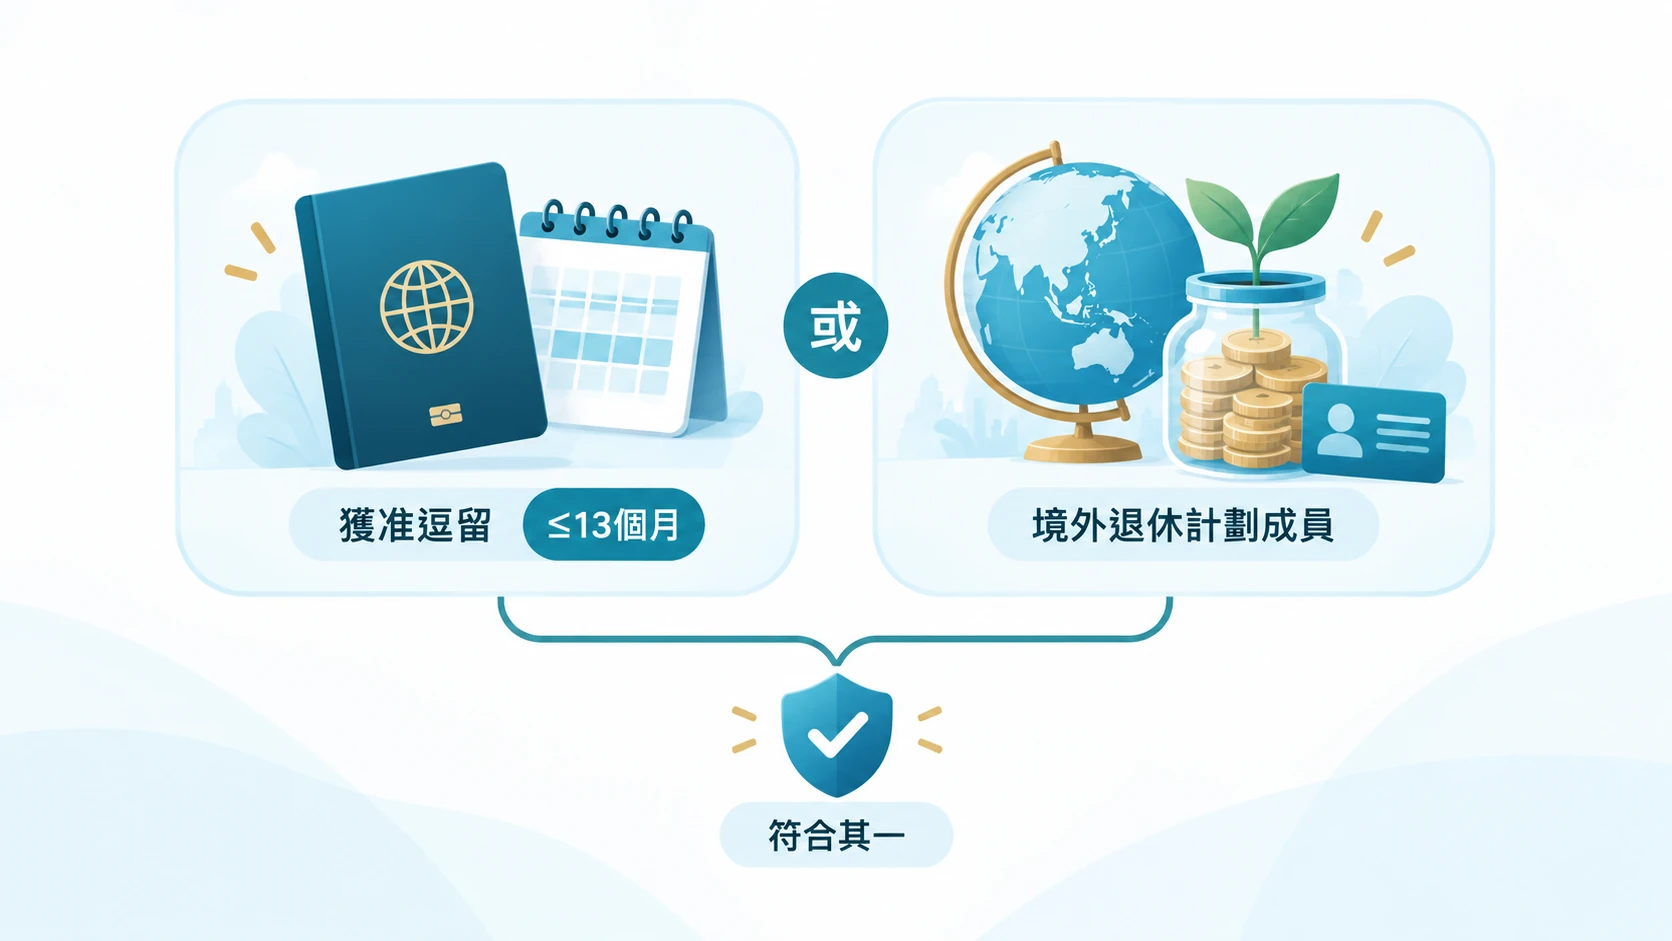
不一定。持工作簽證來港工作的僱員,如符合以下任何一項條件,可獲豁免參加強積金計劃:
- 獲准在香港逗留的期間不超過13個月;或
- 已是香港以外地方退休計劃的成員。
兩項條件毋須同時符合。如兩項均不符合,則須進一步核對有否其他適用豁免,以及相關登記及供款責任。[1]
哪些情況下,僱主毋須為外勞安排MPF?
情況一:獲准在香港逗留的期間不超過13個月
持工作簽證來港的僱員,如獲准在香港逗留的期間不超過13個月,可按此條件獲豁免參加強積金計劃。判斷時應核對獲准逗留期間,不能直接以僱傭合約長短代替。
如其後延長逗留,令原有及延長後的獲准逗留期間合共超過13個月,而僱員並非香港以外地方退休計劃的成員,則由第13個月屆滿後的首日起不再享有此項豁免。僱主須於第13個月屆滿後60日內為其辦理登記,並按規定供款。[1]
情況二:已是香港以外地方退休計劃的成員
持工作簽證來港的僱員,如已是香港以外地方退休計劃的成員,可按此條件獲豁免參加強積金計劃。該境外退休計劃毋須經積金局批准、認可或註冊。[1]
僱主應核實僱員的成員資格,並妥善保存相關證明紀錄,方便日後查核及在情況改變時重新評估。
未能符合豁免條件時,僱主應如何處理?
如僱員不符合上述兩項豁免,亦沒有其他適用的法定豁免,僱主須按其年齡、受僱安排等適用規定,辦理強積金登記及供款。
判斷重點:單憑在港逗留超過13個月、簽訂本地僱傭合約,或未能提供境外退休計劃證明,均不足以單獨完成判斷,必須一併核對其他適用條件。
一旦需要供MPF,企業要做什麼?
確認僱員須參加強積金計劃後,僱主應按適用期限完成登記,並準確計算及繳付供款。以下為一般供款原則:
| 項目 | 基本說明 |
|---|---|
| 僱主供款 | 一般按僱員有關入息的5%計算,受最高有關入息水平限制。 |
| 僱員供款 | 一般按有關入息的5%計算,受最低及最高有關入息水平限制。低於最低有關入息水平時,僱員毋須作出強制性供款,僱主仍須按規定供款。 |
| 適用安排 | 亦須核對糧期、供款起算日及適用的僱員供款假期,不能直接假設雙方所有月份都須供款5%。 |
| 入息上下限 | 按積金局最新公布的有關入息水平及計算規則處理。 |
詳細供款計算、供款期及供款假期,可參閱積金局的強制性供款說明。[2]
對香港企業而言,外勞強積金安排應在招聘前納入人事及成本規劃,並在簽證延期、續約或豁免資格改變時重新檢視。妥善保存簽證、退休計劃成員資格及供款紀錄,有助減少判斷錯誤及行政遺漏。